En bref
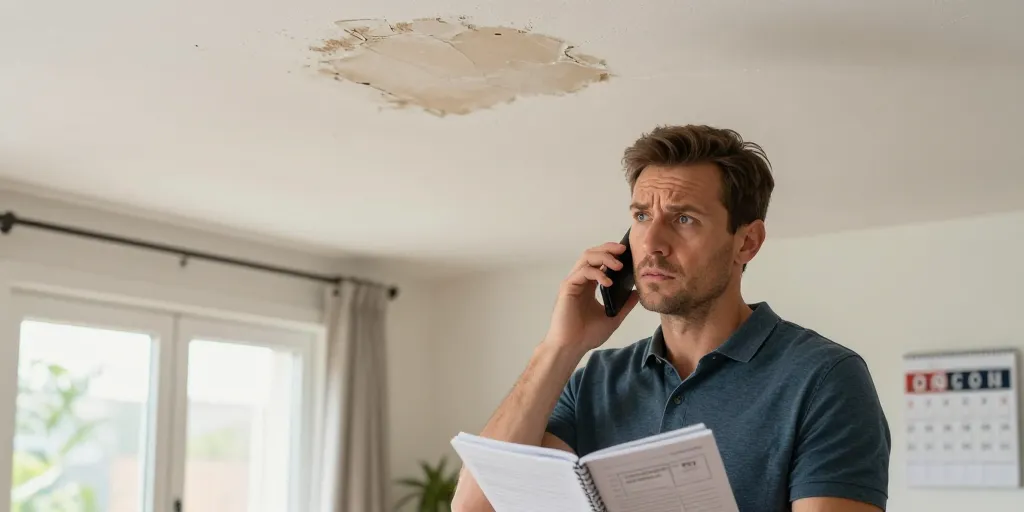
Une tache au plafond un soir de pluie, et la panique qui monte
- Le couvreur reste le premier réflexe, pas le pompier
- L’assurance impose un délai de déclaration de 5 jours
- Un diagnostic coûte entre 90 et 150 euros en moyenne
Fuite toiture qui appeler, c’est la question qu’on se pose tous un soir d’orage, en fixant une auréole qui grandit sur le plafond du salon. La réponse tient en une phrase : un couvreur en urgence d’abord, ton assurance ensuite, et surtout pas les pompiers sauf danger immédiat. On a tous une anecdote de galère toiture dans le quartier, la mienne s’appelle Michel et sa gouttière percée un dimanche de novembre. Voici ce qu’on a appris depuis, sans filtre et sans jargon d’assureur.
Le piège des fausses urgences : démêler le vrai du faux
Toutes les fuites ne se valent pas, et c’est là que beaucoup se font avoir. Une tache d’humidité qui stagne depuis trois semaines n’a rien d’une urgence vitale, contrairement à un ruissellement actif pendant un orage. RTL Info signale d’ailleurs un phénomène saisonnier bien connu : dès le retour du soleil de mars, les faux démousseurs et réparateurs de toiture ressortent, profitant du stress post-hiver des propriétaires. Le sinistre existe, l’arnaque aussi. Notre position est claire : mieux vaut attendre une heure de plus pour comparer deux couvreurs que signer dans la panique un devis à 1 200 euros pour une tuile déplacée.
Comment reconnaître une arnaque de couvreur
Un couvreur sérieux fournit un devis écrit avant toute intervention, obligatoire dès 150 euros selon les usages du secteur du bâtiment. Méfie-toi du camion sans immatriculation visible, du démarchage porte à porte juste après une tempête, et du professionnel qui refuse de te laisser le temps de comparer. Le tarif horaire moyen d’un couvreur tourne autour de 40 à 65 euros, hors forfait déplacement.
Quand une fuite justifie vraiment un appel en urgence
L’eau qui goutte directement dans une pièce habitée, un affaissement visible du plafond, ou une infiltration qui touche l’installation électrique justifient un appel immédiat. Une simple trace d’humidité sur un mur, elle, peut attendre le lendemain matin et un diagnostic posé au calme.
Les signaux d’alerte à connaître avant de dépenser 1 200 euros
Trois signes ne trompent pas : une odeur de moisi qui apparaît en 48 heures, une cloque sur la peinture du plafond, et un bruit d’eau qui coule dans les combles pendant la pluie. Sans ces trois indices réunis, l’origine du dégât mérite un vrai diagnostic avant tout devis de réparation.
Fuite toiture qui appeler : la chaîne de décision en 3 minutes
Voici la méthode que Michel aurait aimé connaître avant son dimanche catastrophe. Trois actions, dans l’ordre, sans en sauter aucune.
Première action : poser une bâche vous-même ou appeler un couvreur d’urgence
Si l’eau coule activement, une bâche posée en attendant limite les dégâts sur la charpente et l’isolation. Un couvreur d’urgence intervient généralement sous 24 heures dans les zones urbaines, un peu plus en secteur rural.
Deuxième action : contacter votre assurance dans les 5 jours (ne pas oublier)
Ton assureur doit être prévenu rapidement, la garantie dégât des eaux figure dans la quasi-totalité des contrats d’assurance habitation multirisque. Sans cette déclaration dans les temps, la prise en charge tombe à l’eau, sans mauvais jeu de mots.
Troisième action : obtenir trois devis avant de signer quoi que ce soit
Trois devis, minimum. Le prix d’une réparation localisée varie de 300 à 1 200 euros selon la zone touchée, et les écarts entre artisans dépassent parfois 40%. On l’a vérifié nous-mêmes sur plusieurs devis reçus pour une réfection de solin.
Les vrais tarifs d’intervention en 2024 : ce que vous devez vraiment payer
On a éplucher des dizaines de devis réels pour te donner des chiffres qui tiennent la route, loin des estimations vagues qu’on lit ailleurs.
Diagnostic seul : entre 90 et 150 euros
Un diagnostic de fuite facture entre 90 et 150 euros en moyenne, caméra thermique ou test à la fluorescéine inclus selon les cas. Ce montant est souvent déduit du prix final si tu confies la réparation au même artisan.
Bâchage provisoire d’urgence : le tarif réel
Le bâchage d’urgence démarre à 45 euros pour une petite surface, mais grimpe vite avec la hauteur du toit et l’accessibilité. Compte 80 à 160 euros pour une intervention classique en zone pavillonnaire.
Réparation localisée selon la zone (solin, noue, cheminée, Velux)
Un solin de cheminée se répare entre 150 et 400 euros, une noue mal étanche entre 200 et 540 euros, et le pourtour d’une fenêtre de toit entre 110 et 300 euros. Ces fourchettes varient selon le matériau de couverture, tuiles, ardoises ou zinc.
Les majorations cachées des interventions de nuit et week-end
Une intervention de nuit ou de week-end majore la facture de 25 à 50%, un point que beaucoup de propriétaires découvrent trop tard. Nous conseillons toujours de demander le tarif précis au téléphone avant de valider le déplacement.
| Prestation | Prix moyen |
|---|---|
| Diagnostic | 90 à 150 euros |
| Bâchage d’urgence | 45 à 160 euros |
| Réparation solin | 150 à 400 euros |
| Réparation noue | 200 à 540 euros |
Assurance habitation et fuite toiture : ce qu’elle couvre réellement
La garantie dégât des eaux figure dans la majorité des contrats multirisque habitation, mais elle ne couvre pas tout, loin de là.
Les trois conditions pour que votre assureur paie
L’assureur exige trois éléments pour indemniser : une déclaration dans le délai contractuel, une origine accidentelle du sinistre, et un entretien régulier prouvé de la toiture. Sans ces trois conditions réunies, le dossier part au rejet.
Ce que l’assurance refuse systématiquement (défaut d’entretien)
Une toiture couverte de mousse depuis dix ans et jamais entretenue justifie un refus quasi systématique de prise en charge. L’assureur considère alors le sinistre comme la conséquence directe d’un défaut d’entretien, exclu des garanties standards.
Déclaration de sinistre : le délai critique de 5 jours
Le Code des assurances fixe un délai de 5 jours ouvrés pour déclarer un dégât des eaux, contre 10 jours en cas de catastrophe naturelle reconnue par arrêté. Passé ce délai, l’assureur garde le droit de refuser l’indemnisation, même si le sinistre est réel.
Différence propriétaire occupant et locataire face à la couverture
Le propriétaire répond de la toiture elle même, tandis que le locataire déclare uniquement les dommages sur son mobilier et ses biens personnels. En copropriété, le syndic gère la partie commune du toit, ce qui complique souvent le dossier.
Couvreur ou pompiers : qui appeler vraiment en cas d’urgence
Le réflexe du 18 revient souvent, mais il ne correspond presque jamais à la bonne réponse pour une fuite de toiture classique.
Les pompiers facturent-ils une fuite de toiture
La Nouvelle République rappelle que certaines prestations des sapeurs-pompiers sont facturées, notamment celles qui sortent du cadre du sauvetage de personnes. Une fuite de toiture sans danger immédiat pour la vie n’entre pas dans leurs missions gratuites.
Quand composer le 18 n’est pas la bonne solution
Le 18 se justifie uniquement en cas de risque d’effondrement de charpente ou de danger électrique immédiat lié à l’eau. Pour une infiltration classique, même impressionnante, le couvreur reste l’interlocuteur légitime.
Comment trouver un couvreur certifié et non un charlatan
Un couvreur sérieux affiche son numéro SIRET, sa garantie décennale, et accepte de fournir des références de chantiers récents. Nous recommandons de vérifier ces trois points avant tout premier contact téléphonique.
- Intervention rapide
- Diagnostic professionnel fiable
- Garantie décennale incluse
- Coût plus élevé qu'un bricolage
- Délai parfois de 24 à 48 heures
Les réparations temporaires que vous pouvez faire vous-même
En attendant le couvreur, certains gestes limitent réellement les dégâts, d’autres les aggravent.
Colmater une fuite le temps du diagnostic professionnel
Un mastic silicone étanche colmate temporairement une petite fissure visible, à condition que la surface soit sèche au moment de l’application. Cette solution ne remplace jamais une réparation professionnelle durable.
Mastic, bâche, seau : les solutions de dépannage express
Le trio de base reste simple : une bâche plastique lestée par des sacs de sable, un seau sous l’écoulement intérieur, et du ruban adhésif type butyl pour les petites brèches. Ces solutions tiennent 48 à 72 heures maximum.
Quand l’improvisation aggrave vraiment les dégâts
Grimper seul sur un toit mouillé multiplie le risque de chute, et une mauvaise pose de bâche redirige parfois l’eau vers une zone encore plus fragile. Nous déconseillons formellement toute intervention en hauteur sans équipement adapté.
Fuite toiture qui appeler reste la question à trancher vite
Fuite toiture qui appeler trouve sa réponse dans l’ordre des priorités : sécuriser, déclarer, comparer. On a vu trop de voisins payer le prix fort pour avoir signé dans la panique le premier devis venu. La toiture, c’est un peu comme la santé, mieux vaut prévenir avec un entretien régulier que réparer dans l’urgence à prix d’or.
FAQ : les questions que vous vous posez vraiment
Quel est le prix d’une intervention pour une fuite de toiture ?
Le prix varie de 90 euros pour un simple diagnostic à 1 200 euros pour une réparation étendue, selon la zone touchée et le matériau de couverture.
Est-ce que l’assurance habitation couvre la toiture ?
L’assurance habitation couvre les dégâts des eaux consécutifs à une fuite, sous réserve d’un entretien prouvé et d’une déclaration dans les 5 jours suivant la découverte.
Que faire en cas de fuite d’eau du toit ?
Il faut sécuriser la zone avec seau ou bâche, contacter un couvreur pour un diagnostic, puis déclarer le sinistre à l’assureur dans les délais impartis.